I. Grundsätze der erbrechtlichen Nachfolge in Einzelunternehmen
Ein Einzelunternehmen ist vererblich (vgl. §§ 22, 27 HGB), obwohl es als solches nicht Gegenstand des Rechtsverkehrs ist. Die Firma selbst ist nur zusammen mit dem Unternehmen übertragbar und vererblich (§§ 21 ff. HGB). Nicht vererblich ist dagegen die Kaufmannseigenschaft als solche; die prägenden Merkmale müssen in der Person des jeweiligen Inhabers vorliegen (§§ 1 ff. HGB).
Träger des Unternehmens ist eine natürliche Person. Die Organisationsstruktur des Einzelunternehmers besteht aus einer Vielzahl von Wirtschaftsgütern (Anlagevermögen, Umlaufvermögen, Verbindlichkeiten, Vertragsverhältnisse), deren Übertragbarkeit für jeden Vermögensgegenstand gesondert zu prüfen ist. Sofern die Übertragbarkeit bejaht wird, werden die einzelnen Gegenstände nach erbrechtlichen Grundsätzen übertragen, d.h. entweder im Wege der Gesamtrechtsnachfolge (§ 1922 BGB) oder aber schuldrechtlich namentlich im Rahmen der Erfüllung von Vermächtnissen. Das gilt auch für den Fall, dass der Einzelunternehmer sämtliche Vermögenswerte bilanziell zusammenfast. Ein rechtliches Sondervermögen kann so nicht begründet werden.
Unproblematisch ist der Übergang auf einen Alleinerben, komplexer hingegen der Übergang auf eine Erbengemeinschaft gem. § 2032 BGB. Eine Erbengemeinschaft besitzt keine eigene Rechtspersönlichkeit (BGH, Urt. v. 11.9.2002 – XII ZR 187/00, NJW 2002, 3389). Es handelt sich um eine gesamthänderisch verbundene Personenmehrheit. Die Miterben können nach h.M. auch ohne einen gesonderten gesellschaftlichen Zusammenschluss ein ererbtes Handelsgeschäft in ungeteilter Erbengemeinschaft ohne zeitliche Begrenzung fortführen (BGH, Urt. v. 8.10.1984 – II ZR 223/83, NJW 1985, 136; KG, Beschl. v. 29.9.1998 – 1 W 4007–97, NJW-RR 1999, 880).
Das Handelsgeschäft wird dem Nachlass als Sondervermögen zugeordnet. Eine Fortführung der Geschäfte bzw. des Einzelunternehmens durch die Erbengemeinschaft liegt allerdings nur dann vor, wenn das Handelsgeschäft von allen Erben gemeinschaftlich fortgeführt wird oder solche Erben, die das Geschäft nicht selbst mit fortführen, der Fortführung zumindest konkludent zugestimmt haben (BGH, Urt. v. 24.9.1959 – II ZR 46/59, NJW 1959, 2114; Staub/Burgard, § 27 Rn 96; Oetker/Vossler, § 27 Rn 33). Nach anderer Ansicht führen die Erben das Handelsgeschäft in Erbengemeinschaft automatisch fort, also willensunabhängig mit dem Eintritt des Erbfalls (MüKo-HGB/Thiessen, § 27 Rn 60 ff.; Ebenroth/Boujong/Reuschle, § 27 Rn 40).
Im Ergebnis führen beide Ansichten wegen der erbrechtlichen Beschränkungen des § 2038 BGB (gemeinschaftliche Verwaltung des Nachlasses durch alle Erben) in der Praxis grundsätzlich zu gleichen Ergebnissen, zumal der BGH bereits eine stillschweigende Zustimmung zur Fortführung, insbesondere eine bloße Duldung der Geschäftsfortführung durch Miterben, ausreichen lässt (Ebenroth/Boujong/Reuschle, § 27 Rn 40; Oetker/Vossler, § 27 Rn 33).
Mit dem Todesfall des Einzelkaufmanns wird die Erbengemeinschaft auch ohne Zustimmung oder Duldung Kaufmann. Dies gilt jedoch nur, solange der Betrieb des Unternehmens nicht eingestellt wird oder auf einen neuen Unternehmensträger, wie etwa einen Miterben, eine von den Erben gebildete Handelsgesellschaft oder einen dritten Erwerber, übertragen wird (Berkefeld/Sikora/Wagner/Wagner, § 6 Rn 104).
Die Erben können sich dazu entschließen, das geerbte Einzelunternehmen in eine Handelsgesellschaft „umzuwandeln“ (zu Umwandlungen ausführlich Spiegelberger/Klinger, § 22), was aus gesellschaftsrechtlicher Sicht zu empfehlen ist. Denn die Organisations- und Haftungsverfassung der ungeteilten Erbengemeinschaft ist weder im Außen- noch im Innenverhältnis auf eine Rolle als Unternehmensträgerin zugeschnitten (Canaris, Handelsrecht, § 9; K. Schmidt, Handelsrecht, § 5 I 3 b). Gründen die Erben eine Handelsgesellschaft und betreibt diese das Unternehmen weiter, so haften die Erben als Gesellschafter allerdings akzessorisch unbeschränkt und gesamtschuldnerisch nach § 128 HGB (Ebenroth/Boujong/Reuschle, § 27 Rn 39; Oetker/Vossler, § 27 Rn 32).
Die Erben können durch eine sog. Gesellschaftsgründungsklausel testamentarisch zur Gründung einer Gesellschaft „motiviert“ werden. Dabei verpflichtet der Erblasser seine Erben in der Verfügung von Todes wegen, nach seinem Tod ihrerseits eine Gesellschaft zu gründen, die Trägerin seines Handelsgeschäfts werden soll. Der Inhalt des abzuschließenden Gesellschaftsvertrags kann einstweilen vom Erblasser bereits in der Verfügung von Todes wegen festgelegt werden. Eine derartige Verfügung ist rechtlich als Teilungsanordnung (§ 2048 BGB) in Verbindung mit einer Auflage (§ 1940 BGB) zu qualifizieren. Werden einzelne Erben durch die angeordnete Gesellschaftsgründung wirtschaftlich bessergestellt als andere Miterben, so handelt es sich um ein Vorausvermächtnis (§ 2150 BGB).
Durch die Teilungsanordnung wird der jedem Miterben zustehende Auseinandersetzungsanspruch gem. § 2042 Abs. 1 BGB modifiziert. Jeder Miterbe kann von den anderen den Abschluss des Gesellschaftsvertrags verlangen. Durch die Auflage soll verhindert werden, dass die Erben den Willen des Erblassers durch eine einvernehmliche Abweichung ignorieren. Diese Gestaltung ist allerdings nur dann sicher, wenn ein Vollziehungsberechtigter vorhanden ist. Ggf. können auflösende Bedingen (z.B. hinsichtlich der Erbenstellung) Abhilfe schaffen.
II. Haftung
Führt der Erbe (auch als Mit-, Vor- oder Nacherbe) eines einzelkaufmännischen Handelsgeschäfts dieses fort, haftet er gem. § 27 Abs. 1 HGB für Geschäftsschulden des Erblassers unter der alten Firma mit seinem gesamten Vermögen in entsprechender Anwendung von § 25 HGB; dies gilt auch, wenn die Fortführung mit Nachfolgezusatz gem. §§ 22 Abs. 1 S. 1, 25 Abs. 1 S. 1 HGB erfolgt (Hopt/Merkt, § 27 Rn 1; siehe auch Riedel, § 4 Rn 231 ff.).
Im Falle der Ausschlagung gilt der Anfall an den Ausschlagenden gem. § 1953 Abs. 1 BGB als von Anfang an nicht erfolgt und mit dem Erbfall der Anfall an den Nächstberufenen als erfolgt (§ 1953 Abs. 2 BGB). Der Ausschlagende war also zu keiner Zeit Erbe. Eine (vorläufige) Fortführung des Handelsgeschäfts durch den zunächst berufenen Erben ist nicht als konkludente Annahme der Erbschaft auszulegen, auch wenn die Fortführung länger als drei Monate dauerte (§ 27 Abs. 2 S. 3 HGB) (BeckOK HGB/Bömeke, § 27 Rn 8 m.w.N.).
Zu beachten ist, dass die Ausschlagung nur die Haftung für die eigentlichen Erblasserschulden beseitigt. Hat der zunächst berufene Erbe noch vor der Ausschlagung im eigenen Namen Verbindlichkeiten begründet, so haftet er hierfür, sofern keine abweichenden rechtsgeschäftlichen Abreden mit den jeweiligen Gläubigern getroffen worden sind. Auf den nächstberufenen Erben findet wiederum § 27 HGB Anwendung, wobei die vom Ausschlagenden begründeten Verbindlichkeiten für ihn dann „frühere Geschäftsverbindlichkeiten“ darstellen (BGH, Urt. v. 10.2.1960 – V ZR 39/58, NJW 1960, 959, 961).
Der Alleinerbe kann die Erbenhaftung nach § 27 Abs. 2 HGB vermeiden, indem er die Fortführung des Handelsgeschäfts innerhalb einer Frist von drei Monaten nach Kenntniserlangung von der Erbschaft einstellt. Umstritten ist, ob die Erbengemeinschaft durch Mehrheitsbeschluss eine Einstellung des Handelsgeschäfts oder eine Änderung der Firma beschließen kann (so Ebenroth/Boujong/Reuschle, § 27 Rn 40; Oetker/Vossler, § 27 Rn 34; a.A. Staub/Burgard, § 27 Rn 97). Jeder Miterbe kann jedenfalls die Auseinandersetzung des Nachlasses betreiben und damit im Ergebnis die Liquidation des Handelsgeschäfts und damit dessen Einstellung erreichen (Oetker/Vossler, § 27 Rn 34).
Die Dreimonatsfrist des § 27 Abs. 2 HGB ist für alle Miterben einheitlich zu berechnen (MüKo-HGB/Thiessen, § 27 Rn 66). Sie beginnt erst, sobald alle Erben vom Anfall der Erbschaft Kenntnis erlangt haben, und endet, sobald sie für alle Beteiligten abgelaufen ist (MüKo-HGB/Thiessen, § 27 Rn 66; Staub/Burgard, § 27 Rn 99; Ebenroth/Boujong/Reuschle, § 27 Rn 41; Oetker/Vossler, § 27 Rn 34).
Umstritten ist, wann von einer Einstellung i.S.v. § 27 Abs. 2 HGB auszugehen ist (Einzelheiten: MüKo-HGB/Thiessen, § 27 Rn 49 ff.; Wiese/Falkowski, Rn 10.47). Zu beachten ist außerdem, dass die Haftung des Erben nach § 1967 BGB andauert und nur erbrechtlich (§§ 1975 ff. BGB) auf den Nachlass beschränkt werden kann. Umstritten ist weiter, ob der Erbe darüber hinaus die unbeschränkte Haftung durch Firmenänderung oder Verlautbarung gem. § 25 Abs. 2 HGB ausschließen kann (ausführlich MüKo-HGB/Thiessen, § 27 Rn 44, 46 ff.).
III. Registerrecht
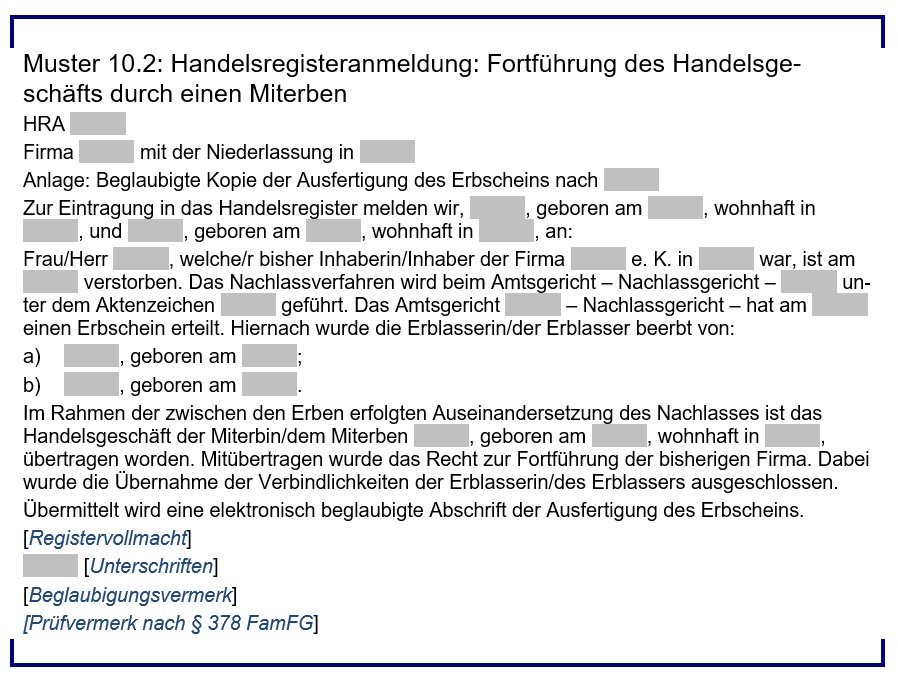
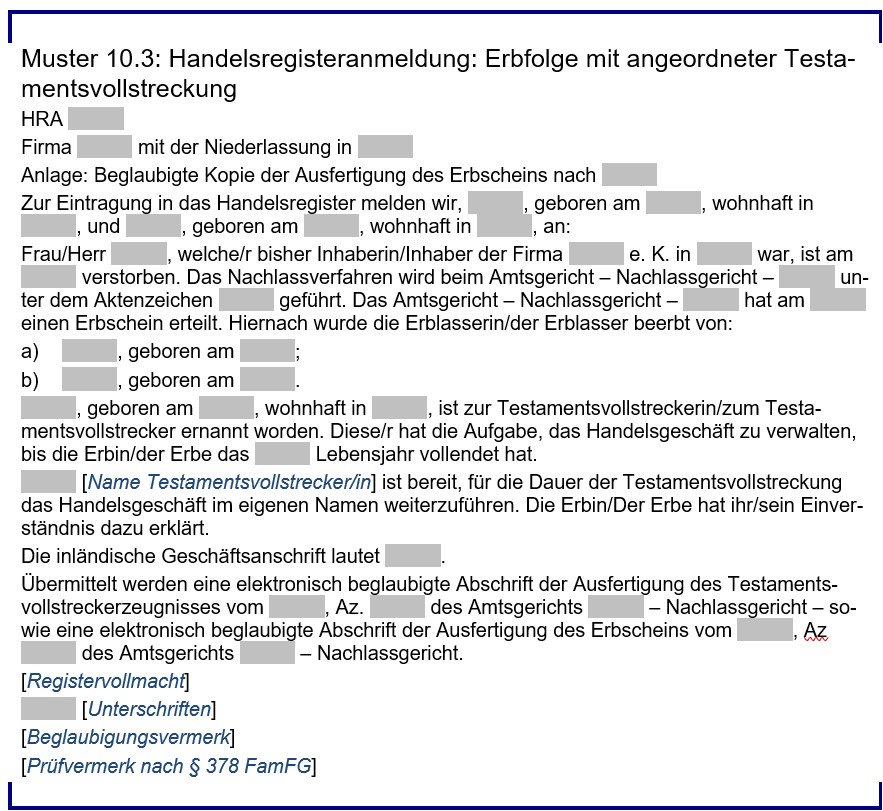
Aus § 29 HGB folgt die Verpflichtung für jeden Kaufmann, die Firma, den Ort und die inländische Geschäftsanschrift der Handelsniederlassung bei dem Gericht, in dessen Bezirk sich die Niederlassung befindet, zum Handelsregister anzumelden (Berkefeld/Sikora/Wagner/Wagner, § 6 Rn 3).
Ferner sind Vor- und Familienname, Geburtsdatum und Wohnort des Inhabers des Unternehmens erforderlich (§§ 24 Abs. 1 und 40 Nr. 3 S. 1 Buchst. b HRV). Kleingewerbetreibende (§ 2 HGB) und Kannkaufleute i.S.v. § 3 HGB können sich ebenfalls in das Handelsregister eintragen lassen, wodurch sie freiwillig Kaufmann werden (Berkefeld/Sikora/Wagner/Wagner, § 6 Rn 5). Somit ist jeder Gewerbetreibende ohne Rücksicht auf den unternehmerischen Umfang seiner Tätigkeit zur Eintragung in das Handelsregister berechtigt (Berkefeld/Sikora/Wagner/Wagner, § 6 Rn 5).
Die Firma eines Kaufmanns ist der Name, unter dem er seine Geschäfte betreibt und die Unterschrift abgibt (§ 17 Abs. 1 HGB). Die Firma kann aus dem Familiennamen des Einzelkaufmanns, einer Sachbezeichnung oder aber auch einem Fantasiebegriff gebildet werden. Der Einzelkaufmann braucht bei der Verwendung seines Familiennamens als Firma nicht seinen Vornamen aufzunehmen; er kann vielmehr auch einen gänzlich fremden Namen nutzen (Berkefeld/Sikora/Wagner/Wagner, § 6 Rn 6).
Jedoch macht die Verwendung eines häufig auftretenden Familiennamens den Zusatz des Vornamens oder einer anderen Ergänzung notwendig, um eine ausreichende Unterscheidungskraft herzustellen (Berkefeld/Sikora/Wagner/Wagner, § 6 Rn 6).
Jedenfalls muss die Firma gem. § 19 Abs. 1 Nr. 1 HGB die Bezeichnung „eingetragener Kaufmann“, „eingetragene Kauffrau“ oder eine allgemein verständliche Abkürzung dieser Bezeichnung, insbesondere „e. K.“, „e. Kfm.“/„e. Kfr.“ enthalten.
Der bei der Handelsregisteranmeldung anzugebende Ort der Handelsniederlassung bezieht sich auf die Hauptniederlassung (MüKo-HGB/Krafka, § 29 Rn 8). Diese befindet sich an dem Ort, an dem die Unternehmensverwaltung tatsächlich ansässig ist (Berkefeld/Sikora/Wagner/Wagner, § 6 Rn 8).
Auf den Standort etwaiger Betriebsstätten kommt es nicht an. Wenn ein Gewerbe, wie etwa das Reisegewerbe (§ 55 Abs. 1 HGB), keinen festen Unternehmenssitz aufweist, bildet der Wohnsitz des Kaufmanns (§ 7 BGB) die Hauptniederlassung (MüKo-HGB/Krafka, § 29 Rn 8). Dies ist im Erbfall ggf. zu korrigieren.

Ein Auszug aus: Roglmeier/Sikora/Krug (Hrsg.), Anwaltformulare Testamente, 7. Auflage 2025 (§10 B, Rn 17-32)
Das Thema „Handels- und gesellschaftsrechtliche Grundlagen“ ist in einem eigenen Kapitel neu hinzugekommen. Das Thema hat zunehmende Bedeutung in der anwaltlichen Praxis und Nachfolgegestaltung.